

Por Redacción YSKL
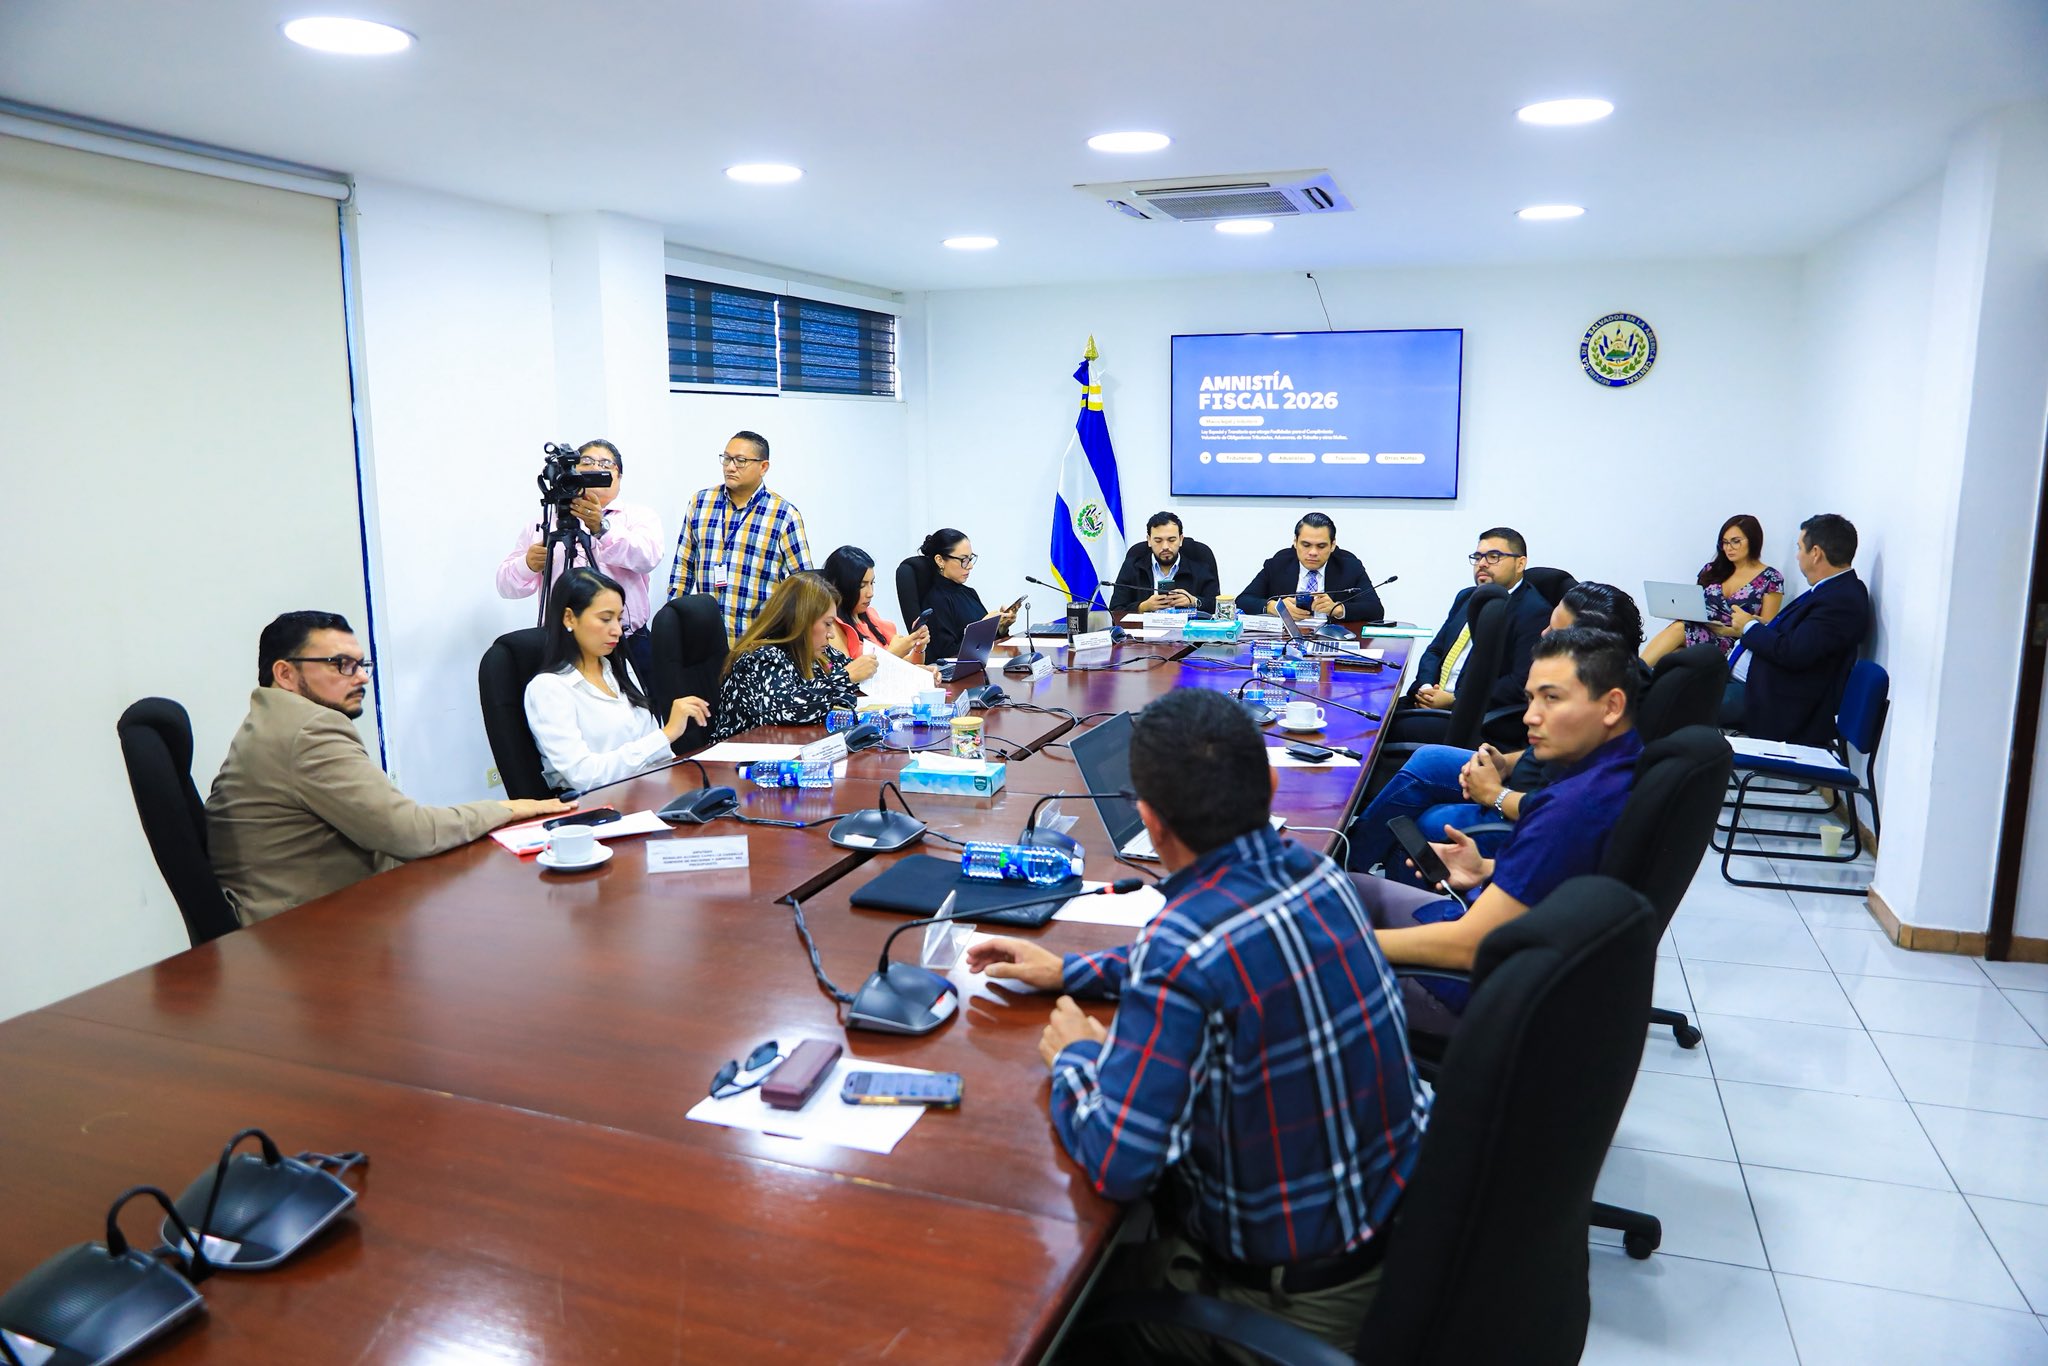
La Comisión de Hacienda de la Asamblea Legislativa emitió dictamen favorable a una iniciativa del Ministerio de Hacienda para establecer una nueva amnistía fiscal que permita a contribuyentes regularizar deudas tributarias y aduaneras mediante la exoneración de intereses, recargos y, en determinados casos, multas.
La propuesta establece como fecha límite el 11 de diciembre de 2026 y contempla a contribuyentes con procesos pendientes ante la Dirección General de Impuestos Internos, la Dirección General de Aduanas, el Tribunal de Apelaciones de los Impuestos Internos y de Aduanas, la Fiscalía General de la República y otras instancias administrativas y judiciales.
El dictamen favorable no equivale a la aprobación definitiva de la iniciativa por el pleno legislativo. De acuerdo con el documento estudiado por los diputados, el decreto entraría en vigencia a partir de su publicación en el Diario Oficial y sus efectos finalizarían el 11 de diciembre de 2026.
Hacienda afirma que la medida no perdonará el capital adeudado
La iniciativa busca facilitar el cumplimiento de las obligaciones pendientes, sin eliminar el pago de los impuestos originales, sostuvo Marvin Sorto, director general de Impuestos Internos del Ministerio de Hacienda, durante la sesión de trabajo de los legisladores.
“No venimos a pedir que se exonere el capital adeudado”, afirmó Sorto.
Añadió que el objetivo es eximir a los contribuyentes de las sanciones económicas que se hayan acumulado, según las condiciones previstas en el proyecto.
El funcionario explicó que la amnistía permitiría recuperar recursos que actualmente permanecen pendientes de cobro y que, según su planteamiento, podrían destinarse a financiar servicios y proyectos públicos.
“Lo que está ganando es que hoy va a recuperar dinero que actualmente solo tiene en papeles”, expresó.
Sorto también argumentó que la reducción de intereses y recargos puede ayudar a que los contribuyentes destinen recursos a sus negocios, mantengan operaciones y sostengan empleos.
¿Quiénes podrían acogerse a la amnistía?
La iniciativa comprende distintas situaciones tributarias, aduaneras y administrativas. Entre las principales figuran:
- Deudas tributarias: contribuyentes que presentaron declaraciones sin pagar el impuesto liquidado, omitieron declaraciones, pagaron menos de lo correspondiente o reportaron saldos a favor superiores a los legalmente aplicables.
- Procesos de fiscalización: personas o empresas que tengan procedimientos abiertos, etapas de audiencia y presentación de pruebas pendientes, o resoluciones de tasación en trámite.
- Recursos e impugnaciones: contribuyentes con casos pendientes ante el Tribunal de Apelaciones de los Impuestos Internos y de Aduanas, la jurisdicción contencioso-administrativa o la Sala de lo Constitucional.
- Obligaciones aduaneras: quienes omitieron declaraciones de mercancías, presentaron información inexacta o dejaron de pagar derechos arancelarios a la importación (DAI) u otros impuestos correspondientes.
- Deudas remitidas a cobro: casos bajo competencia de la Dirección General de Tesorería o remitidos a la Fiscalía General de la República, sujetos a las condiciones establecidas en el decreto.
- Obligaciones formales: contribuyentes con informes o dictámenes tributarios pendientes, así como casos relacionados con la actualización de información o el nombramiento de auditor fiscal.
La propuesta también incluye a quienes se acogieron a amnistías anteriores, pero no lograron completar los pagos dentro de los plazos establecidos.
Multas de tránsito y otras sanciones públicas
El proyecto contempla beneficios para personas con multas de tránsito y sanciones impuestas por otras instituciones de la Administración Pública, con excepción de las municipalidades.
En estos casos, el beneficio consiste en la exoneración de recargos e intereses, no en la eliminación de la multa original.
“Lo que se busca es otorgarle un beneficio a la población salvadoreña que se encuentra dentro de este rubro y, por ende, exonerarla únicamente de los recargos, no de la multa”, explicó Sorto.
La iniciativa incluye multas relacionadas con la Ley de Transporte Terrestre, Tránsito y Seguridad Vial, así como sanciones determinadas por otras instituciones estatales hasta el 30 de septiembre de 2026.
Para las obligaciones tributarias, el proyecto establece beneficios diferenciados según la situación de cada contribuyente.
En determinados supuestos de cumplimiento voluntario, se dispensarían intereses y recargos y no se impondrían las multas correspondientes, de acuerdo con las condiciones previstas en el articulado.
Pago en hasta nueve cuotas mensuales
El documento establece la posibilidad de solicitar un plan de pago de hasta nueve cuotas mensuales para las obligaciones contempladas en el decreto.
La primera cuota correspondería al 10 % de la deuda y deberá pagarse cuando se emita y notifique la resolución que autorice el plan. Las ocho cuotas restantes serían mensuales y sucesivas.
El incumplimiento del plan puede provocar la pérdida de los beneficios, con la reactivación de multas, intereses y recargos en la proporción de la deuda que haya quedado pendiente, conforme a lo establecido en la propuesta.
Los pagos podrían efectuarse en moneda de curso legal, mediante cheques aceptados por la Dirección General de Tesorería, tarjetas de crédito o débito autorizadas y notas de crédito del Tesoro Público, según corresponda.
Resultados de la amnistía de 2025
Sorto señaló que la amnistía anterior benefició a 56,195 contribuyentes. Según los datos presentados por el funcionario, el 71 % de la recaudación obtenida correspondió a pequeños contribuyentes, el 15 % a medianos y el 14 % a grandes contribuyentes.
“En la amnistía anterior, fueron más de 60 millones los que quedaron reinvertidos dentro de la economía nacional”, afirmó, en referencia a los recursos que, según Hacienda, pudieron permanecer en las actividades económicas de los contribuyentes.
La nueva iniciativa busca ampliar las facilidades para regularizar obligaciones pendientes, incluidos casos que se encuentran en distintas etapas administrativas y judiciales.
De ser aprobada la propuesta de decreto entrará en vigencia a partir del día de su publicación en el Diario Oficial.

